一、引言
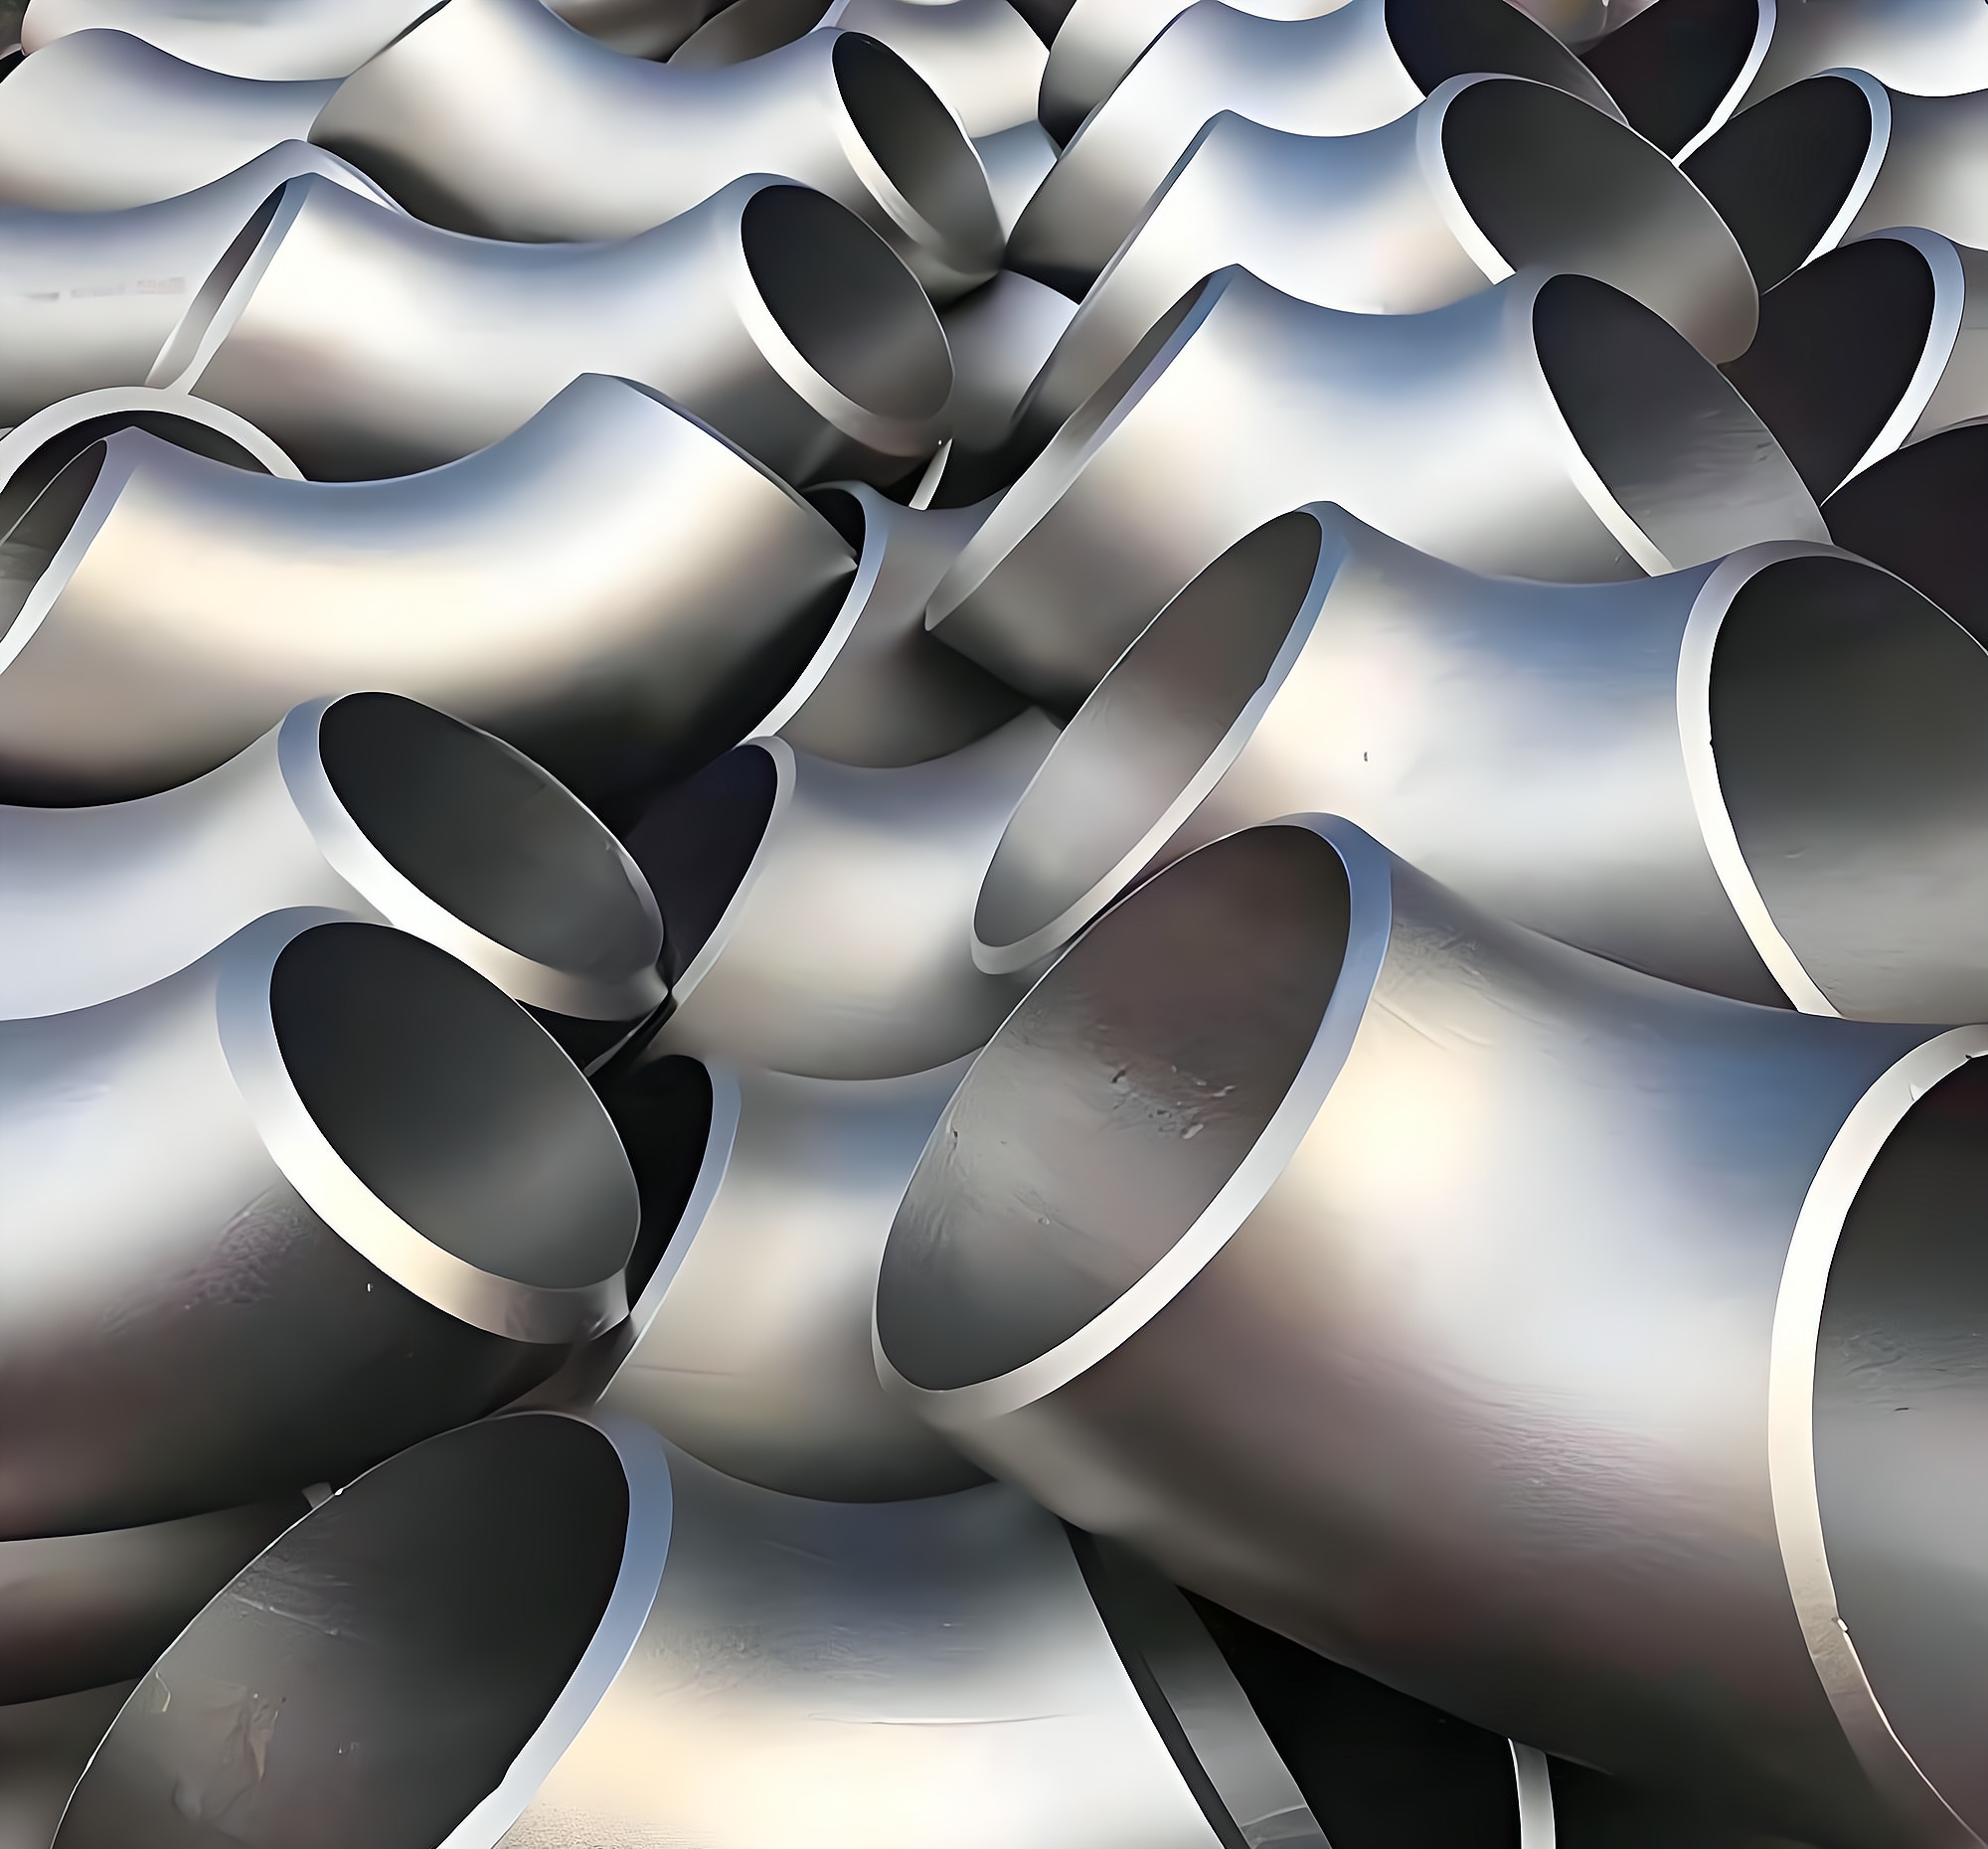
管道管件包含弯头、三通、异径管、管帽、法兰、支管台、盲板等承压元件,在海关税则体系中归入第十五类第73章钢铁制品,品目7307“钢铁管子附件(例如,接头、肘管、管套)”,是我国机电装备外贸出口大宗商品,广泛出口至俄罗斯、中亚、中东、东南亚、非洲等海外油气、电厂、市政、船舶EPC工程项目。在管道管件外贸业务全链条中,海关监管贯穿合同拟定、生产备货、单证制作、报关申报、口岸查验、放行离境、出口退税等全部环节,监管规则直接决定货物能否顺利通关,同时影响出口许可办理、退税资格、原产地享受关税优惠,一旦出现不合规行为,将产生扣货、退运、行政处罚、追缴税款、信用降级等法律后果。
不同于普通通用钢铁小件,压力管道管件兼具“钢铁制品”与“特种设备承压元件”双重属性。海关监管工作中,不仅审核商品材质、加工工艺、品名归类,还会结合产品用途、压力等级、介质属性甄别是否涉及两用物项出口管制。大量外贸企业出现通关阻滞、行政处罚,根源往往不是产品质量问题,而是前期对海关监管条件理解不足,归类判断错误,申报要素填报笼统,出口许可证漏申领,单证与实物信息不一致。部分企业简单将所有管件统一申报为“管道管件一批”,未区分锻造、卷制、碳钢、不锈钢,造成归类错误,触发海关现场查验、稽查风险,严重时涉嫌申报不实。
当前钢铁产品出口许可目录持续动态调整,7307项下多个10位HS编码纳入出口许可证管理,不同材质、成型工艺的管件监管条件存在显著差异,碳钢锻制法兰、对焊弯头与不锈钢管件、卷制大口径管件,监管证件、申报要素、退税率各不相同。同时,两用物项出口管制政策持续细化,高压、特种工况承压管件在出口申报时,海关有权提出质疑并启动两用物项鉴别程序,企业需要准备技术资料、性能说明、用途证明,配合海关甄别。在此背景下,系统梳理管道管件海关监管体系,厘清归类规则、监管证件、申报要素、查验机制、原产地、退税、两用物项管制等核心要求,识别高频违规风险,建立前置合规审核机制,对管道管件外贸企业、采购人员、报关从业人员具备重要现实意义。本文从税则归类、监管证件、法定申报要素、口岸查验、两用物项甄别、原产地管理、出口退税、典型风险案例、企业合规体系建设等维度,完整阐述管道管件海关监管条件,并提出全流程管控对策。
二、管道管件海关税则归类基础与税号细分
管道管件归类是海关监管的起点,归类结论直接确定监管条件、是否需要出口许可证、出口退税率、法定计量单位。管道管件核心税目为7307钢铁管子附件,根据材质、成型工艺、产品种类细分多个10位HS编码,不同编码监管条件差异巨大,归类错误是管件出口最高发的违规情形。7307项下产品,法定计量单位为千克,申报时必须区分铸铁管件、碳钢管件、不锈钢管件,同时注明加工方式为铸造、锻造、钢板卷制焊接成型。
7307税目细分主要包含:730711无可锻性铸铁管子附件;730719其他铸铁管子附件;730721不锈钢制法兰;730723不锈钢制对焊管件;730729其他不锈钢管子附件;730791非不锈钢制法兰;730799未列名钢铁制其他管子附件。法兰单独设立细分编码,弯头、三通、异径管、管帽归入其他管子附件,在报关单商品名称中必须写明具体品类,不能笼统写“管道管件”。碳钢锻制法兰归入730791,碳钢对焊弯头三通归入730799;不锈钢对焊弯头归入730723,不锈钢法兰归入730721。
归类实操中最容易混淆的边界:钢板卷制焊接大口径管件,依旧归入7307管子附件,但是申报要素必须注明“钢板卷制、焊接成型”,不可填报为锻造无缝管件;锻制承插焊管件、支管台,属于锻制管子附件,归入7307对应编码,不能归入锻件通用税号;垫片、螺栓不属于7307管件,垫片归入橡胶或金属垫片税号,紧固件归入7318螺栓螺母税号,成套供货的EPC项目,法兰、管件、垫片、螺栓需要分项申报,不可合并归入管件税号,合并申报会造成归类错误。
归类判定核心原则:按照产品本身材质、加工工艺、功能用途判定,不是按照下游项目行业。同样碳钢弯头,无论用于石化GC1高压管道还是市政低压热力管道,商品归类不变;但加工工艺是锻造还是卷制,直接影响申报要素描述。企业在新项目接单阶段,应当提前完成预归类,对于结构复杂、材质特殊、大口径非标管件,可以向海关申请预归类意见书,锁定税号,避免口岸临时归类争议。实务中大量行政处罚案例,均为企业将卷制管件申报为锻制管件,碳钢法兰错误归入不锈钢税号,影响出口许可证管理和出口退税,产生违法风险 。
三、管道管件出口监管证件要求
管道管件监管条件代码主要为4(出口许可证),部分7307项下钢铁管子附件纳入钢铁产品出口许可证管理目录,出口前必须凭外贸合同、产品质量证明、生产资料向商务主管部门申领出口许可证,海关凭有效出口许可证原件或者电子证件办理验放手续,无证出口属于违规行为,海关不予放行,还会触发行政处罚。
需要重点区分:铸铁管件、不锈钢管件、碳钢锻制管件、卷制管件是否在出口许可证目录内,目录动态更新,企业每次出货前核对最新钢铁产品出口许可目录。加工贸易项下出口管件,监管代码X,对应加工贸易出口许可证,手册项下货物单独按照加工贸易监管规则管理。除出口许可证之外,常规管道管件出口无强制A/B进出口货物通关单,不再实施旧版出口商品法定商检,但海关保留依职权实施现场检验、抽样检测的权力,可核查材质、外观、规格是否与申报一致。
特种设备资质不等于海关监管证件。压力管道元件制造许可证、ASME钢印、PED证书属于海外项目业主、第三方监造技术文件,不属于海关报关必备监管证件,报关时不需要向海关提交制造许可证,但海关在查验、两用物项甄别环节,有权要求企业提供产品技术资料、材质证书、压力等级参数,用于判断产品性能、介质用途,甄别是否落入两用物项管制范围。
两用物项管制是管道管件特殊监管红线。当管件用于高压、特殊介质,涉及核、化工、油气等敏感用途时,海关可提出两用物项质疑,向企业下发质疑通知书,企业需在规定时限内提交合同、技术参数、用途说明、材质报告、最终用户证明,由海关提交商务部开展两用物项鉴别。一旦判定属于两用物项,必须办理两用物项出口许可证,无证不得出口。高压合金管件、特种工况承压管件,是海关两用物项重点关注品类,外贸企业签订合同阶段,就要评估产品用途、介质,提前准备最终用户说明,规避两用物项风险 。
四、管道管件出口法定申报要素规范
申报要素是海关判定商品归类、核验货物信息的基础,7307管子附件通用申报要素包含:品牌类型、出口享惠情况、用途、材质、种类、加工方法,部分商品附加GTIN、CAS号。对于管道管件,各项要素填报必须真实、精准,不能模糊简化。
1. 用途:填报“用于管道系统连接”,简要说明输送介质,如油气、蒸汽、水,不可只写工业使用;
2. 材质:明确填报碳钢、304不锈钢、316L不锈钢、合金钢,写明牌号,如A234 WPB,不能简单写钢材;
3. 种类:写明产品名称,法兰、90°弯头、等径三通、同心异径管、管帽、支管台;成套订单分项列明;
4. 加工方法:锻造成型、无缝热推成型、钢板卷制焊接成型,此项是高频错报项,卷制件不得填报锻造。
外贸实操中常见错误:成套EPC项目将弯头、三通、法兰合并在同一行报关,种类只写管道管件;卷制大口径管件加工方法填报锻造;材质笼统填报钢铁,不区分碳钢不锈钢。申报要素与实物、合同、装箱单、发票必须保持逻辑统一,唛头标注的规格、材质、钢印信息应当与报关信息匹配。报关单证之间数据冲突,会直接触发人工审单或者现场开箱查验。
五、海关查验管理规则与管件查验重点
海关查验是依法核实申报内容真实性的执法行为,分为机检查验、人工外形查验、开箱抽样查验,根据企业信用等级、商品风险、布控指令确定查验方式。高级认证企业查验率低,失信企业会提高布控查验频次。管道管件查验重点包含四项内容:第一,实物品名、规格、外形与报关申报种类是否一致;第二,材质核验,现场核对钢印标识、炉批号,必要时现场光谱抽样检测,核验碳钢、不锈钢材质真实性;第三,加工工艺核验,区分锻造与卷制,查看焊缝,判断成型方式;第四,用途核验,核对产品压力等级、磅级,结合合同判断介质,排查两用物项嫌疑。
开箱查验时,发货人或者报关代理人必须到场,配合搬运、拆箱、展示货物,提供材质证书、技术图纸、产品说明。查验发现申报不符,根据情形处置:轻微申报瑕疵可以修改单证;归类错误、加工工艺虚假申报,认定申报不实,货物暂扣,移交后续处置;材质造假、伪报品名,会立案处罚,没收违法所得,影响企业信用。
管道管件外贸备货包装阶段,需要规范唛头标识,唛头标注产品名称、材质、规格、炉批号、标准ASME/GOST/GB,实物钢印与单证信息一致,减少查验质疑。高压合金、低温管件,海关布控风险更高,企业需要提前准备全套MTC材质证明、热处理报告、无损检测资料,查验时随时提交。
六、原产地监管与优惠关税适用
管道管件出口到RCEP、中亚、东盟等协定成员国,可以申请原产地证书,享受协定税率,降低海外进口方关税成本。原产地监管核心要求:产品原材料、加工工序满足原产地规则,区域价值成分达标。企业办理原产地证,商品名称、HS编码必须与出口报关单保持一致,原产地证品名不能简写。
原产地核查风险:进口国海关可以发起原产地回溯核查,核验生产记录、原材料采购凭证、生产工艺流程,核查管件是否在国内完成锻造、热处理、机加工。如果仅简单外购毛坯加工,不满足原产地规则,会被判定无效原产地证书,海外客户被追缴差额关税。出口企业要留存原材料采购合同、钢厂质保书、生产记录、加工台账,应对国内外海关原产地核查。
七、出口退税相关海关与税务协同监管
管道管件出口增值税退税率由HS编码决定,不同7307子编码退税率存在差异,部分编码退税率为0,归类错误会造成错退税款,引发税务、海关联合稽查。出口退税基础条件:货物报关离境、财务做销售、按规定收汇、单证资料完整。海关将报关单结关信息传输至税务系统,税务机关依托报关数据审核退税。
归类不实,将零退税率管件申报为高退税率税号,属于骗取退税高风险行为,海关与税务部门联合开展稽查,追缴已退税款并处罚款。外贸企业应当建立税号复核机制,在报关前核对HS编码对应的退税率,严禁为获取更高退税人为调整商品归类。同时留存出口合同、装箱单、发票、提单、材质证书、物流单据,应对后续税务与海关稽查。
八、管道管件海关监管典型风险类型剖析
8.1 商品归类申报不实风险
这是管件出口最高发违规类型。典型情形:钢板卷制管件申报锻造无缝管件;碳钢法兰申报不锈钢法兰;垫片、螺栓混入管件报关项;将支管台锻件归入普通管件税号。归类错误不仅影响出口许可证办理、退税,一旦被海关认定为主观伪报,会产生行政处罚,企业信用降级,后续出口布控查验率持续上升。很多外贸人员简单以外观判断归类,忽略加工工艺这一核心归类要素,产生重大合规隐患。
8.2 出口许可证漏办、证货不符风险
7307项下纳入钢铁出口许可目录的管件,未提前申领出口许可证直接报关出口,海关不予放行;许可证上商品名称、数量、规格与实际出口货物不一致,证货不符,同样无法通关。部分企业拆分订单、分批次出货规避许可证管理,该行为属于违规,海关稽查可追溯查处。
8.3 两用物项甄别风险
高压承压管件,用于化工、油气、氢工艺管线,容易触发两用物项布控。企业合同、产品说明中未提前明确最终用途、最终用户,当海关下发质疑通知书,企业无法在时限内提交完整技术资料,货物滞留口岸,产生滞港费、船期损失。若隐瞒敏感用途出口两用物项,情节严重涉及刑事风险。
8.4 单证、实物、唛头信息不一致风险
报关单、商业发票、装箱单、原产地证、产品钢印唛头,材质、规格、品名信息冲突。例如报关填报A234 WPB碳钢,实物钢印为不锈钢;报关写对焊弯头,实物是三通。这类问题大多源于采购清单、生产、单证部门信息脱节,在EPC成套项目中更容易发生。
8.5 原产地虚假申报风险
为享受协定关税,虚构加工工序,虚假申领原产地证书。进口国海关发起原产地核查,发现管件毛坯境外采购,国内仅简单机加工,不满足原产地规则,导致客户在目的国补缴高额关税,同时国内企业受到海关处罚。
九、管道管件外贸海关合规管控体系建设
9.1 接单前置归类预审机制
外贸项目签订合同之前,技术、单证、报关人员共同开展归类预审,区分碳钢、不锈钢、合金钢,确认锻造/卷制工艺,锁定10位HS编码,核查该编码是否需要出口许可证、退税率。非标大口径管件、特种合金管件,必要时向属地海关申请预归类,出具预归类意见书,固化税号结论,消除归类争议。同时评估产品工况、介质,预判两用物项风险,高危产品提前准备最终用户声明、技术参数说明。
9.2 出口许可证办理管理
建立许可证台账,在备货阶段启动办证流程,核对合同数量、规格,保证许可证商品描述与报关、实物完全匹配。严格按照许可证数量出货,不拆分、不溢短超范围出口;加工贸易手册项下出口管件,单独办理加工贸易出口许可,手册料件核销同步管理。
9.3 申报要素标准化与单证内审
制定管道管件标准化申报要素模板,弯头、三通、法兰、异径管分项申报,加工工艺如实填报锻造或者卷制。报关提交前,设置单证内审环节,比对合同、装箱单、发票、唛头、产品钢印、材质证书,确保品名、材质、规格统一。成套EPC项目,法兰、管件、垫片、螺栓分项单列,不混报合并归类。
9.4 备货包装与唛头规范管理
货物包装唛头标注产品名称、材质牌号、规格、炉批号、执行标准,实物钢印信息与申报信息保持一致。合金、高压管件单独留存全套检验资料(MTC、热处理、无损检测报告),电子档、纸质档存档,一旦遇到海关查验、两用物项质疑,可快速提交资料。
9.5 企业信用维护与风险分级管控
按照企业海关信用等级,制定差异化通关策略,高级认证企业可以运用担保、预约查验等便利化措施。按照产品风险分级:高压合金、LNG低温、化工GC1管件、特种介质管件划为高风险品类,接单即启动归类+两用物项双重评估;普通碳钢标准管件为一般风险;市政低压卷制管件常规管控。高风险订单增加内部预审,必要时提前与属地海关沟通。
9.6 事后资料归档与稽查应对
全套出口资料(合同、发票、箱单、报关单、提单、原产地证、材质证明、生产台账、原材料采购凭证)完整留存不少于法定年限,用于应对海关后续稽查、原产地核查、税务退税核查。建立违规案例复盘机制,学习同类管件行政处罚案例,更新内部合规手册,持续降低同类错误重复发生概率。
十、结论
管道管件归入HS7307钢铁管子附件税目,海关监管是一套涵盖商品归类、出口许可证、申报要素、口岸查验、两用物项甄别、原产地、出口退税的综合性管理体系。归类是监管的核心起点,锻造、卷制、碳钢、不锈钢管件税号、监管条件差异明显;纳入钢铁出口许可目录的管件,必须持证出口;高压承压管件存在两用物项管制风险,需要提前评估产品用途与介质;申报要素填报必须如实描述材质、品类、加工工艺,严禁模糊化、简化申报。
当前管道管件外贸通关领域高频风险集中在归类申报不实、出口许可证漏办、单证实物信息不符、两用物项资料准备不足,很多企业只关注产品技术标准,忽略海关监管规则,导致货物滞港、退运、行政处罚,损害项目工期与企业信用。外贸企业应当建立接单前置预审、归类复核、许可证管理、单证内审、资料存档的全流程合规体系,在EPC成套管道项目中分项申报各类元件,区分管件、法兰、垫片、紧固件税目,规范唛头标识与实物钢印管理。
管道管件外贸业务,技术合规与海关通关合规同等重要。企业在深耕ASME、GOST、国标等产品制造标准的同时,持续学习海关税则、出口许可、两用物项管制、原产地等监管政策,把海关合规嵌入询价、合同、生产、报关全业务流程,有效降低通关阻滞、行政处罚、退税风险,保障管道管件外贸订单稳定履约,提升我国承压管件产品全球出口竞争力。
参考文献
[1] 中华人民共和国海关进出口税则(2025版)[S].北京:中国海关出版社,2025.
[2] 商务部 海关总署.钢铁产品出口许可证管理目录公告[Z].2025.
[3] 海关总署.中华人民共和国海关进出口货物查验管理办法[S].2021.
[4] 商务部、海关总署公告2026年第52号,两用物项出口管制鉴别程序[Z].2026.
[5] TSG 31-2025,工业管道安全技术规程[S].国家市场监督管理总局特种设备局.
[6] GB/T 12459-2017,钢制对焊管件 类型与参数[S].全国管路附件标准化技术委员会.
[7] ASME B16.9,工厂制造锻制对焊管件[S].美国机械工程师协会.
[8] 海关总署关税征管司.商品归类管理规定[S].2021.
[9] 财政部、税务总局.出口货物增值税退(免)税管理公告[Z].2026.
[10] 李学道.压力管道元件外贸采购与质量管控实务[M].北京:机械工业出版社,2023.
[11] 中国报关协会.钢铁制品归类与通关实务指南[M].北京:中国海关出版社,2024.
[12] RCEP原产地管理办法[S].海关总署,2022.
[13] 兰格钢铁研究中心.钢铁产品出口合规风险研究报告[R].2025.